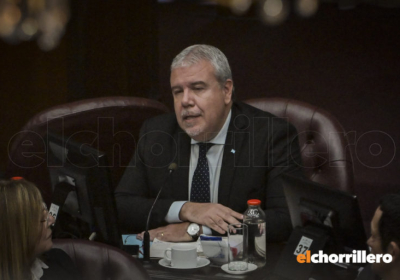
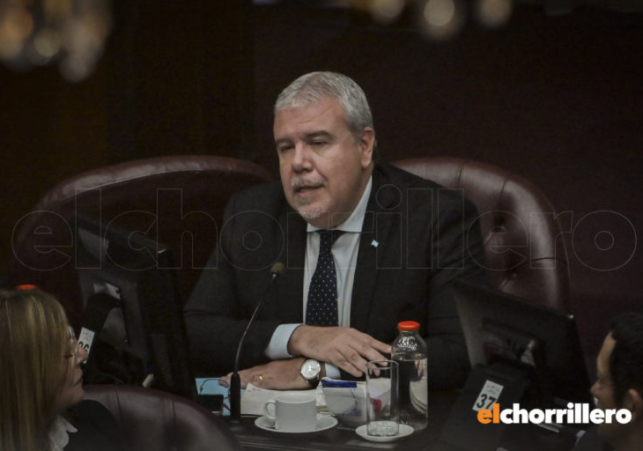
La posibilidad de que una persona que quedó atrapada en una acumulación de deudas pueda acudir a la Justicia para negociar cuánto está en condiciones de pagar, obtener una quita de intereses o acordar plazos más extensos forma parte de un proyecto de ley que comenzó a tomar forma en la Cámara de Diputados de San Luis. La iniciativa, que estudia el legislador por el departamento Pueyrredón, Víctor Moriñigo busca incorporar la figura de la insolvencia del consumidor dentro del ordenamiento jurídico puntano y ofrecer una herramienta para quienes atraviesan una situación económica que les impide cumplir con sus obligaciones.
En declaraciones a El Chorrillero, Moriñigo explicó que la propuesta surgió a partir de una inquietud planteada por integrantes del Consejo Profesional de Ciencias Económicas, con quienes viene trabajando en la elaboración de un borrador. El proyecto contempla una modificación del Código Procesal Civil y Comercial provincial para establecer un procedimiento que permita a las personas humanas afrontar sus deudas mediante un mecanismo inspirado en los concursos preventivos previstos para las empresas.
La idea es que un consumidor que haya contraído obligaciones por compras, préstamos y otros gastos de consumo, pero que ya no disponga de ingresos suficientes para hacer frente a todas esas deudas, pueda presentarse voluntariamente ante un juez, declarar su situación patrimonial y poner en marcha una instancia de negociación con sus acreedores.
En ese proceso se analizarían sus ingresos, sus bienes y el total de las obligaciones contraídas. Con la intervención judicial y la participación de un síndico, un profesional de las ciencias económicas, buscará establecer qué proporción de las deudas puede afrontar y bajo qué condiciones. Entre las alternativas posibles se encuentran la reducción de los montos adeudados, la quita de intereses, la ampliación de los plazos y la combinación de distintas modalidades de pago.
“Sería un andamiaje similar, idéntico diría yo, a lo que toma una empresa cuando se declara en insolvencia en la Ley de Concursos y Quiebras”, explicó Moriñigo al describir el espíritu de su idea.
El legislador aclaró que el mecanismo no estaría destinado a cualquier tipo de obligación, sino a las deudas originadas por el consumo. En ese marco, quedarían comprendidas las obligaciones con bancos, entidades financieras, tarjetas de crédito, comercios y otros acreedores, siempre que puedan ser debidamente acreditadas. En cambio, las deudas derivadas de juegos de azar quedarían expresamente excluidas.
La iniciativa todavía se encuentra en una etapa de análisis y búsqueda de consensos profesionales. Sin embargo, ya cuenta con un borrador elaborado y pretende avanzar en las próximas semanas con consultas a distintos sectores vinculados con el derecho y la actividad económica.
Una herramienta para quienes ya no pueden pagar
Moriñigo planteó que la insolvencia del consumidor no debe interpretarse como una alternativa que compita con la Ley de Desendeudamiento Familiar -impulsada por el gobernador Claudio Poggi y aprobada por el Senado provincial el martes 20 de octubre-, sino que considera que ambas herramientas podrían complementarse, aunque estarían dirigidas a situaciones de distinta gravedad.
El Programa de Desendeudamiento busca facilitar la regularización de obligaciones mediante acuerdos de refinanciación con condiciones más favorables que las habituales del mercado. Entre sus previsiones se encuentran la posibilidad de reducir intereses, ampliar los plazos, establecer períodos de gracia y adecuar las cuotas a la capacidad económica de las familias que cumplan con los requisitos.
En cambio, la propuesta que analiza Moriñigo parte de un escenario diferente: el de una persona que ya no encuentra una salida viable mediante las negociaciones habituales con bancos, financieras o comercios y necesita una instancia más amplia para ordenar la totalidad de sus deudas.
“Yo la veo complementaria a la Ley de desendeudamiento que envió el Gobierno”, sostuvo el diputado. Y explicó que la nueva figura estaría pensada para una situación “un paso más grave”, en la que resulta muy difícil refinanciar las obligaciones por los mecanismos convencionales.
El legislador describió el escenario con un ejemplo claro. “Sería que una persona llegue ante un juez y exponga cuánto gana, qué bienes posee y cuánto debe. De esa manera dejará en claro que su dinero actual no alcanza para pagar a todos sus acreedores. A partir de esa presentación, se abriría una instancia formal para determinar cómo afrontar esas deudas y cómo llegar a un acuerdo”, explicó.
“Ante el juez, la persona dirá ‘Yo tengo este activo, gano esta plata y tengo toda esta deuda para hacerle frente. Les aviso que a todos no les voy a poder pagar”, resumió al subrayar la situación que contempla el nuevo proyecto.
En ese sentido, el articulado no se limitaría a una negociación aislada con una entidad financiera. La propuesta apunta a que puedan incorporarse al proceso los distintos acreedores a los que el consumidor les debe dinero, siempre que las obligaciones estén documentadas y puedan acreditarse.
Bancos, financieras, comercios y tarjetas, ante una negociación integral
Uno de los aspectos centrales de la iniciativa es el alcance que tendría sobre los acreedores. La intención es que el procedimiento pueda comprender las distintas obligaciones de consumo que haya contraído una persona, sin limitarse exclusivamente al sistema bancario tradicional. “Esto abarca cualquier acreedor que vos tengas, o sea, a cualquier persona a la cual vos le debas, mientras que la otra persona pueda acreditar que vos le firmaste algo”, señaló Moriñigo.
En una instancia de estas características, la negociación podría incluir quitas sobre los montos adeudados, plazos de espera antes de comenzar a pagar o cronogramas de cancelación más extensos. También podría combinar distintas alternativas, de acuerdo con las posibilidades económicas del deudor.
La intervención judicial y la participación de un síndico permitirían organizar ese procedimiento bajo reglas previamente establecidas. El propósito es que la situación no dependa únicamente de la voluntad de una entidad para ofrecer una refinanciación particular, sino que exista un mecanismo legal al que pueda recurrir quien demuestre que está en una situación de insolvencia.
Moriñigo aclaró que el proyecto no busca que el Estado provincial se haga cargo de las deudas particulares. "La idea es crear un procedimiento para que el propio deudor pueda afrontar sus compromisos en condiciones compatibles con su situación patrimonial, bajo acuerdos que involucren a quienes tienen derecho a cobrar", remarcó.
El antecedente de Mendoza y la adaptación a San Luis
Uno de los argumentos que destaca Moriñigo es que la iniciativa no parte de una idea sin antecedentes. El diputado señaló que Mendoza avanzó con una legislación de espíritu similar, mediante una reforma de su Código Procesal Civil y Comercial que incorporó un mecanismo para que las personas físicas puedan acceder a un tratamiento inspirado en el régimen de concursos y quiebras.
Ese antecedente constituye una referencia para el trabajo que se desarrolla en San Luis. La intención es estudiar esa experiencia y adaptar sus disposiciones a la legislación provincial, con las modificaciones que resulten necesarias para instrumentar un procedimiento de insolvencia del consumidor. “Lo más auspicioso de esto es que no es un invento puntano”, expresó Moriñigo al referirse a la experiencia mendocina.
El próximo paso previsto en pos de darle forma al proyecto es mantener reuniones con representantes del Colegio de Abogados de San Luis. La consulta apunta a sumar la mirada de quienes trabajan en el ámbito judicial y pueden aportar elementos para definir el procedimiento, sus alcances y las condiciones de aplicación.